Ultimo Aggiornamento 30 Settembre 2026
Ufficialmente entrata in vigore il 1° aprile 2017, la legge Gelli Bianco disciplina la responsabilità sanitaria in Italia e si occupa anche di temi centrali come la sicurezza delle cure o la gestione del rischio clinico. Dovremmo tutti aver capito, infatti, che evitare gli errori in medicina è molto meglio che risarcirne le conseguenze pregiudizievoli.
Nonostante il testo sia redatto con una tecnica non sempre impeccabile, si tratta di un provvedimento normativo molto importante, che è stato oggetto anche di alcuni interventi correttivi. Inoltre, sono stati approvati, seppur con grave ritardo, molti dei decreti attuativi che dovrebbero progressivamente garantire la piena operatività della legge 8 marzo 2017, n. 24 (intitolata, appunto, “Disposizioni in materia di sicurezza delle cure e della persona assistita, nonché in materia di responsabilità professionale degli esercenti le professioni sanitarie”).
All’esito di un congruo periodo di applicazione sul campo della riforma, possiamo svolgere alcune riflessioni sui suoi tratti qualificanti. Ecco quindi un riassunto della legge Gelli-Bianco, che cercheremo di tratteggiare in maniera semplice e sintetica, senza indulgere a quei tecnicismi – tanto cari ai giuristi (e anche a qualche operatore sanitario) – che impedirebbero ai non addetti ai lavori di comprenderne appieno il significato.
INDICE SOMMARIO
§ 1. Legge Gelli-Bianco: cosa è rimasto come prima
Cominciamo col dire che la novella legislativa, diversamente da quanto è stato talvolta detto o scritto, non ha segnato affatto una svolta epocale in materia di responsabilità sanitaria.
La salute era, ed è rimasta dopo la legge Gelli Bianco, un diritto fondamentale di ogni individuo, oltre che un interesse di tutta la collettività. Perciò è chiaro che lo Stato debba adoperarsi per fare in modo che i servizi sanitari siano sicuri e non arrechino pregiudizio ai pazienti. Se questo dovesse accadere (se, cioè, un paziente dovesse essere danneggiato da un trattamento inappropriato) la struttura dovrebbe naturalmente risponderne, nel senso che sarebbe tenuta a risarcirgli i danni da “malasanità”.
“La Repubblica tutela la salute come fondamentale diritto dell’individuo e interesse della collettività […]”
Art. 32 Cost.
“La sicurezza delle cure è parte costitutiva del diritto alla salute ed è perseguita nell’interesse dell’individuo e della collettività.”
Art. 1 legge Gelli Bianco
La responsabilità della struttura sanitaria per somministrazione di cure inadeguate o non sicure era, e rimane dopo la legge Gelli Bianco, di tipo contrattuale. Si ritiene, infatti, che il paziente ricoverato in ospedale stipuli con l’ente che lo accoglie un vero e proprio accordo negoziale (un “contratto di spedalità”, per chiamarlo col suo vetusto appellativo).
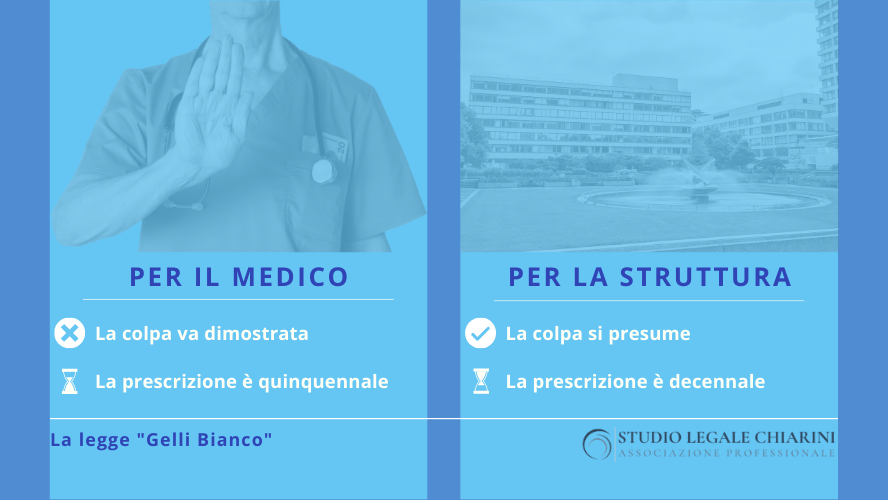
Questo comporta, per il paziente, una serie di vantaggi sul piano della prova e della prescrizione. Il paziente deve comunque dimostrare il danno e il nesso causale tra le cure ricevute e l’insorgenza o l’aggravamento della patologia; alla struttura compete invece la prova dell’esatto adempimento o della causa non imputabile che lo abbia impedito. Il termine ordinario di prescrizione è di 10 anni, anziché i 5 normalmente previsti per la responsabilità extracontrattuale. La sua decorrenza non coincide necessariamente con il giorno della prestazione sanitaria, ma va individuata considerando quando il danno e la sua possibile origine siano divenuti riconoscibili.
§ 2. Quali sono le principali innovazioni della legge Gelli-Bianco
La legge Gelli Bianco ha scoraggiato l’azione civile contro il singolo operatore del servizio sanitario nazionale. La responsabilità del professionista che opera nella struttura ha, di regola, natura extracontrattuale, salvo che egli abbia assunto direttamente un’obbligazione contrattuale con il paziente. Perciò il paziente è incentivato a rivolgere la propria richiesta risarcitoria alla struttura sanitaria, contro la quale potrà giovarsi di una presunzione di colpa, oltre che di un termine più lungo di prescrizione.
Dal canto suo, la struttura che abbia pagato un risarcimento potrà rivalersi sul medico responsabile (e farsi rimborsare di quanto versato al paziente) con una certa difficoltà.
Quando il risarcimento è stato pagato da una struttura pubblica, l’art. 9 disciplina l’azione di responsabilità amministrativa davanti alla Corte dei conti, esercitata dal pubblico ministero contabile.
Inoltre, si interporranno una serie di ostacoli alla possibilità di recupero:
§ 3. Le condizioni di procedibilità dell’azione risarcitoria previste dalla legge Gelli Bianco
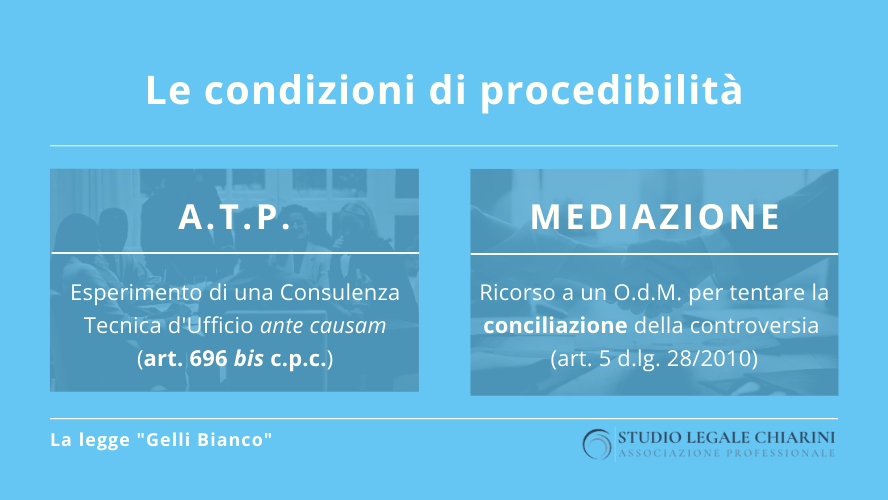
Altra innovazione di rilievo della legge Gelli-Bianco è stata la consacrazione di uno specifico iter procedimentale: considerato che molte (se non tutte) le cause in materia di responsabilità sanitaria dipendono dalla valutazione delle condotte mediche, si è stabilito che – prima di procedere con il giudizio – bisogna chiedere al Giudice di nominare un collegio di medici (un medico-legale ed uno o più specialisti nella disciplina in discussione) per l’esperimento di una consulenza tecnica preventiva, anche ai fini della composizione della lite.
La norma di riferimento è l’art. 696 bis del codice di procedura civile, che disciplina il cosiddetto ATP (accertamento tecnico preventivo) con finalità conciliativa.
Si tratta, tecnicamente, di una “condizione di procedibilità” dell’azione risarcitoria. L’ATP offre al paziente la possibilità di verificare il fondamento tecnico della propria richiesta prima di affrontare una causa: la conclusione della consulenza, anche se sfavorevole, non comporta di per sé una condanna a rimborsare le spese legali della struttura. Restano, beninteso, i costi della procedura e, nell’eventuale successivo giudizio di merito, il rischio di una condanna alle spese in caso di soccombenza.
In alternativa, alla luce della specifica vicenda clinica (o della strategia processuale scelta dall’avvocato esperto in malasanità), si può soddisfare la condizione di procedibilità anche promuovendo un procedimento di mediazione, che talvolta può servire – anche se i tassi di successo non sono entusiasmanti – a mettere le parti d’accordo.
E’, questo, un sistema ben collaudato e piuttosto razionale, che fortunatamente non è stato messo in discussione dalla riforma del processo civile (cd. Cartabia).
Di fatto, dunque, un paziente che si ritenga danneggiato da prestazioni sanitarie inadeguate (o, meglio, il suo avvocato) può alternativamente:
- accedere alla procedura di consulenza preventiva (se la ritiene utile alla definizione della controversia), oppure
- aprire una mediazione (se la consulenza preventiva fosse inutile, o se altra strategia processuale lo suggerisse).
Il giudice verifica i presupposti di ammissibilità della consulenza preventiva. La partecipazione all’ATP è obbligatoria per tutte le parti, comprese le imprese assicuratrici, e l’art. 8, comma 4, prevede specifiche conseguenze economiche per chi non partecipa. Anche nella mediazione obbligatoria l’assenza senza giustificato motivo può comportare conseguenze processuali e sanzioni. L’obbligo di partecipare non implica, beninteso, quello di accettare un accordo.
In caso di mancata conciliazione in una delle due sedi, non resterà che accedere al giudizio di merito per ottenere un provvedimento giudiziale che pronunci sulla sussistenza della responsabilità e, in caso di suo riconoscimento, sull’eventuale risarcimento danni.
§ 4. La responsabilità penale del medico tra legge Gelli-Bianco e decreto Balduzzi
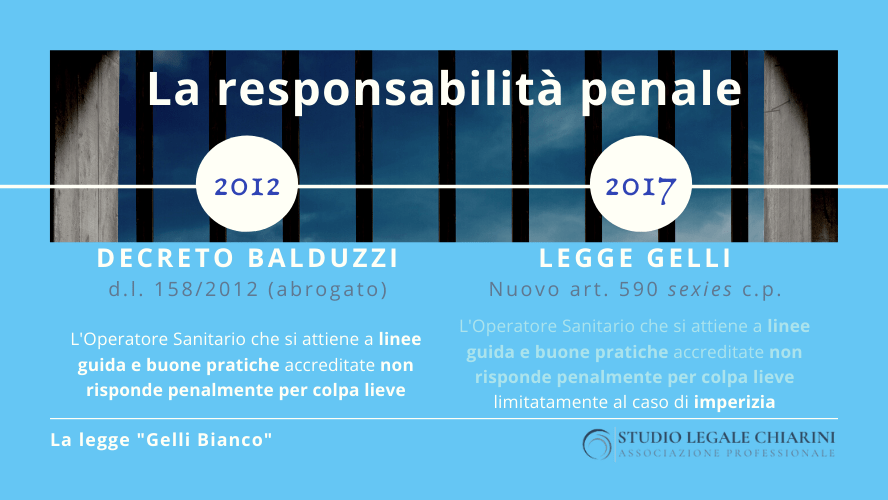
Bisogna precisare che, qualche anno prima della legge Gelli-Bianco, era stato effettuato un altro (improvvido) tentativo di riforma della materia, con il cd. decreto Balduzzi (d.l. n. 158/2012). Considerato che questo provvedimento è stato esplicitamente abrogato in parte qua, è inutile indugiare sulla relativa disciplina, ma ad esso sarà necessario riferirsi indirettamente per spiegare meglio alcuni aspetti della normativa attualmente vigente.
Ora, in tema di rilievo penale della condotta sanitaria, la legge Gelli-Bianco ha introdotto una disciplina specifica della responsabilità per i reati di omicidio e lesioni personali commessi nell’esercizio di una professione sanitaria. E’ stato, dunque, introdotto l’art. 590 sexies del codice penale, che esclude la punibilità quando l’evento (morte o lesioni) si sia verificato nonostante l’avvenuto rispetto, da parte dell’operatore sanitario, delle raccomandazioni previste dalle linee guida o dalle buone pratiche clinico-assistenziali, sempre che tali raccomandazioni risultino adeguate alle specificità del caso concreto.
Sennonché, per una sorta di eterogenesi dei fini, l’anelato intento protettivo si è realizzato solo parzialmente: la causa di non punibilità introdotta dalla legge Gelli riguarda soltanto l’imperizia, nei limiti individuati dalla Cassazione, e non comprende la negligenza e l’imprudenza. Sotto questo profilo, la tutela del sanitario risulta più ristretta rispetto alla precedente disciplina del decreto Balduzzi, che, secondo l’interpretazione giurisprudenziale, poteva operare anche in ipotesi di negligenza o imprudenza connotate da colpa lieve, purché ricorressero le condizioni richieste dalla norma.
Ad ogni modo, la Cassazione ha già specificato che questa causa di non punibilità si applica se l’errore del medico avvenga nella mera attuazione delle linee guida, a condizione che egli abbia individuato quelle corrette, che le abbia effettivamente adottate, e che la sua imperizia non configuri colpa grave (Cass., Sezioni Unite penali, n. 8770/2018, Mariotti).
A questo quadro si affianca una disciplina temporanea: l’art. 4, comma 8-septies, del d.l. 215/2023, convertito nella legge 18/2024 e successivamente modificato, limita la punibilità ai casi di colpa grave per i fatti di omicidio o lesioni colpose commessi fino al 31 dicembre 2026 nell’esercizio di una professione sanitaria in situazioni di grave carenza di personale (cd. “scudo penale”).
§ 5. Il rinvio al codice delle assicurazioni private per la liquidazione dei danni
Confermativa dell’antecedente decreto Balduzzi, per converso, è la previsione dell’art. 7, comma 4, della legge Gelli-Bianco, che richiama, per la liquidazione del danno conseguente all’attività sanitaria, i criteri degli artt. 138 e 139 del Codice delle assicurazioni private.
Dunque, per le lesioni di lieve entità, fino al 9% di invalidità permanente, trova applicazione il sistema delle cd. micropermanenti previsto dall’art. 139, notoriamente riduttivo rispetto agli altri sistemi tabellari in uso.
Per le lesioni dal 10% al 100%, il D.P.R. 13 gennaio 2025, n. 12 ha introdotto la Tabella Unica Nazionale, entrata in vigore il 5 marzo 2025 e applicabile, secondo la sua disciplina transitoria, ai sinistri successivi all’entrata in vigore.
Per gli eventi anteriori, nondimeno, la Cassazione, con la sentenza n. 8630 del 7 aprile 2026, ha riconosciuto alla TUN il ruolo di parametro generale della liquidazione equitativa, anche fuori dal suo ambito di applicazione diretta. Il giudice può discostarsene, anche utilizzando altre tabelle, ma deve motivare puntualmente la scelta in relazione alle peculiarità del caso concreto.
Resta distinta la liquidazione del danno da perdita del rapporto parentale, che non è disciplinata dalla TUN per le lesioni alla salute. Vanno inoltre considerate separatamente le eventuali conseguenze patrimoniali.
§ 6. Gli ulteriori cambiamenti che la legge Gelli-Bianco ha introdotto
Una serie di ulteriori disposizioni della legge Gelli-Bianco introduce istituti la cui utilità concreta appare, a nostro avviso, assai più modesta rispetto alle ambizioni della riforma.
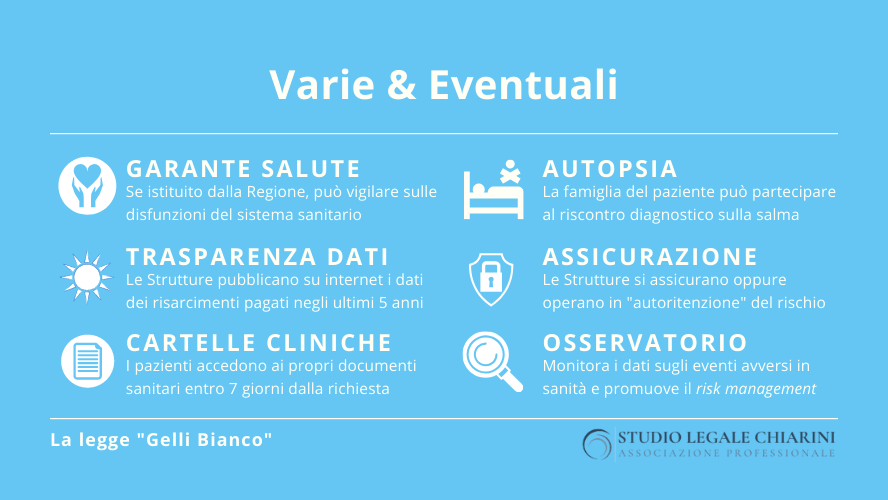
Piuttosto evanescente rimane la figura del “Garante per il Diritto alla Salute”, funzione che le Regioni possono attribuire al Difensore civico. La possibilità di segnalare gratuitamente le disfunzioni dell’assistenza sanitaria è certamente apprezzabile; assai meno convincente è l’idea che basti assegnare un nuovo compito a un organismo esistente per assicurare una tutela effettiva. Senza poteri incisivi, risorse adeguate e risposte tempestive, il rischio è di aggiungere un interlocutore al percorso del cittadino, anziché una soluzione ai suoi problemi.
Potenzialmente utile è la norma sulla trasparenza dei dati, che sancisce l’obbligo di pubblicare sul sito internet di ogni struttura sanitaria i dati relativi ai risarcimenti pagati nell’ultimo quinquennio. Trattasi invero di lex imperfecta, priva di una specifica sanzione nel sistema della legge Gelli-Bianco: una debolezza che non favorisce l’effettività dell’obbligo. Inoltre, è assai difficile che tali informazioni, se non pubblicate in modo strutturato ed omogeneo, possano offrire validi parametri di valutazione circa l’effettiva qualità dei servizi sanitari erogati dalla struttura in questione.
Utili potrebbero rivelarsi le disposizioni che contemplano l’obbligo per le strutture di mettere a disposizione la documentazione sanitaria disponibile entro 7 giorni dalla richiesta, con preferenza per il formato elettronico. Le eventuali integrazioni devono essere fornite entro un massimo di 30 giorni dalla presentazione della richiesta. Utili, dicevamo, purché questi termini vengano rispettati: quando la burocrazia impone attese più lunghe e passaggi superflui, il diritto alla tempestiva conoscenza della propria vicenda clinica resta una promessa sulla carta.
Di portata limitata è anche la previsione per cui la famiglia del paziente deceduto possa “concordare” con il direttore sanitario l’esecuzione del riscontro diagnostico sulla salma, con la possibilità di far assistere un medico di fiducia. Qualora emergano elementi per sospettare che la morte sia riconducibile a un errore sanitario penalmente rilevante, può essere preferibile sollecitare il Pubblico Ministero a disporre un’autopsia giudiziaria. L’accertamento viene affidato a consulenti nominati dall’autorità giudiziaria, con le garanzie previste dall’art. 360 c.p.p. e la possibilità di partecipazione dei consulenti di parte: la sua finalità comprende l’accertamento di eventuali responsabilità penali, oltre alla ricostruzione della causa di morte.
Meno stringente di quanto la formula possa suggerire è, inoltre, l’obbligo delle strutture di assicurarsi per la responsabilità sanitaria. La legge Gelli-Bianco consente infatti di optare, in alternativa, per misure di “autoritenzione” o “autoassicurazione” del rischio. Il D.M. 232/2023, entrato in vigore il 16 marzo 2024, ha dato maggiore consistenza a questa alternativa, imponendo fondi dedicati, verifiche sulla congruità degli accantonamenti e requisiti organizzativi. Resta però il nodo sostanziale: la tutela del paziente dipende dall’effettiva disponibilità delle risorse necessarie a pagare i risarcimenti. Se queste garanzie non funzionano, l’autoritenzione rischia di rivelarsi assai meno rassicurante di quanto appaia nei bilanci.
Da ultimo, merita una valutazione critica l’Osservatorio nazionale delle buone pratiche sulla sicurezza nella sanità, previsto dalla legge Gelli-Bianco ed istituito con D.M. 29/09/2017 al nobile fine di raccogliere dati sugli eventi avversi e sui rischi in sanità, onde comprenderne le cause ed evitarne la ripetizione. Insediato presso l’Agenzia Nazionale per i Servizi Sanitari Regionali (AGENAS), l’organismo ha promosso iniziative di raccolta e condivisione delle buone pratiche. Resta, a nostro avviso, il passaggio decisivo: dimostrare quanto queste attività riescano a incidere sull’organizzazione dei servizi e sulla prevenzione degli errori. Perché raccogliere e descrivere le buone pratiche è utile, ma la sicurezza delle cure si misura nella loro applicazione quotidiana.
§ 7. Una legge ancora in attesa di completa attuazione
Nonostante il tempo trascorso dalla sua entrata in vigore, e nonostante le pur apprezzabili iniziative regolamentari, la legge Gelli-Bianco continua a mostrare una distanza significativa tra l’ambizione delle sue disposizioni e la loro concreta applicazione. I passi avanti non mancano, ma l’approvazione di un decreto o l’istituzione di un organismo non bastano, da sole, a garantire cure più sicure e risarcimenti effettivi.
§ 7. 1 Il Sistema Nazionale per le Linee Guida
Il Sistema Nazionale per le Linee Guida (SNLG), affidato all’Istituto Superiore di Sanità, è operativo e raccoglie le raccomandazioni elaborate dai soggetti abilitati e valutate secondo le procedure previste. La raccolta, inizialmente limitata a pochissimi documenti, è stata progressivamente implementata e si è arricchita di nuovi contenuti.
E tuttavia, permane una perplessità sull’idea di affidare a questo sistema una rappresentazione sempre completa e aggiornata delle conoscenze mediche. La produzione di linee guida è un’attività complessa, che richiede tempo e risorse, mentre le acquisizioni scientifiche continuano ad evolversi.
Le linee guida restano, prima di tutto, patrimonio della comunità scientifica: il loro inserimento in un sistema istituzionale può favorirne la qualità e la diffusione, ma non dovrebbe trasformarle in un repertorio burocratico da applicare meccanicamente.
La stessa legge Gelli-Bianco, del resto, fa salve le specificità del caso concreto e, in mancanza delle raccomandazioni, richiama le buone pratiche clinico-assistenziali. Il medico deve quindi conoscere le indicazioni disponibili, valutarne l’adeguatezza e adattare le proprie decisioni alle condizioni del paziente. Il rispetto formale di una raccomandazione non sostituisce il giudizio clinico.
§ 7. 2 Il decreto attuativo in materia di assicurazione e di altre analoghe misure
In ossequio ad un costume tipicamente nostrano, sono dovuti trascorrere quasi sette anni (a fronte dei 120 giorni stabiliti dall’art. 10, comma 6, della legge Gelli Bianco) prima che venisse emanato il principale decreto attuativo: quello relativo ai requisiti minimi delle polizze assicurative in materia di responsabilità civile sanitaria e alla disciplina della cd. autoritenzione del rischio.
Il D.M. 232/2023 è entrato in vigore il 16 marzo 2024. Il termine di 24 mesi previsto per adeguare i contratti assicurativi e le misure organizzative e finanziarie delle strutture è quindi giunto a scadenza il 16 marzo 2026.
Con l’entrata in vigore del decreto è divenuta applicabile anche la disciplina dell’azione diretta: il paziente danneggiato può chiedere il risarcimento direttamente all’assicuratore della struttura oppure del professionista che esercita l’attività libero-professionale contemplata dall’art. 10, comma 2, entro i limiti del massimale assicurato. Nel giudizio deve essere coinvolta anche la struttura o il professionista assicurato. Questa possibilità non riguarda, invece, la sola polizza personale del sanitario per la colpa grave.
Un ulteriore profilo riguarda la formazione continua in medicina. L’art. 38-bis del d.l. 152/2021 collega, a decorrere dal triennio formativo 2023-2025, l’efficacia delle polizze all’assolvimento di almeno il 70% dell’obbligo formativo individuale dell’ultimo triennio utile. Il termine per completare l’obbligo relativo al triennio 2023-2025 è stato prorogato al 31 dicembre 2028, mentre il triennio 2026-2028 mantiene la propria ordinaria decorrenza. La formazione assume dunque rilievo anche sul piano assicurativo, oltre che professionale, secondo un calendario che il legislatore ha nuovamente modificato.
Questi i principali aspetti della disciplina assicurativa e del decreto:
- Coperture differenziate per strutture e professionisti. Le strutture devono disporre di un’assicurazione o di analoghe misure; i liberi professionisti devono assicurare la propria responsabilità verso il paziente; i sanitari che operano nelle strutture devono inoltre munirsi, a proprie spese, della copertura per colpa grave prevista dalla legge.
- Fondi per l’autoritenzione del rischio. Le strutture che scelgono di assumere direttamente il rischio devono costituire un fondo rischi, destinato ai rischi individuabili che possono generare richieste risarcitorie, e un fondo riserva sinistri, relativo ai sinistri già denunciati e non ancora pagati. La congruità degli accantonamenti deve essere certificata da un revisore legale o dal collegio sindacale.
- Massimali minimi differenziati. Per le strutture, le principali classi di rischio prevedono massimali da 1 a 5 milioni di euro per sinistro, con un massimale annuo almeno triplo; per i professionisti assicurati per la responsabilità verso il paziente, i minimi sono di 1 o 2 milioni per sinistro, secondo l’attività svolta, anche in questo caso con massimale annuo almeno triplo. Sono previste regole specifiche per i sinistri seriali e per le coperture della colpa grave.
- Limiti alle eccezioni opponibili al danneggiato. Nell’azione diretta l’assicuratore può opporre soltanto le eccezioni consentite dalla disciplina. L’art. 8 del decreto richiede una clausola specificamente approvata per iscritto e contempla, tra l’altro, attività estranee alla copertura, limiti temporali e mancato pagamento del premio; per le polizze delle strutture rilevano anche franchigie e quote di rischio trattenute direttamente dalla struttura.
- Premi collegati alla sinistrosità. Il decreto prevede, al rinnovo, variazioni del premio in relazione all’andamento dei sinistri, tenendo conto anche delle misure adottate per gestire il rischio e migliorare la sicurezza delle cure.
- Competenze per la gestione dei rischi e dei sinistri. Le strutture devono garantire competenze, interne o esterne, in medicina legale, valutazione dei sinistri, ambito giuridico-legale e gestione del rischio.
Si tratta di un progresso rispetto al lungo vuoto regolamentare. La prova decisiva rimane però la capacità di tradurre queste prescrizioni in coperture adeguate, accantonamenti sufficienti e gestione tempestiva delle richieste risarcitorie.
Per approfondire questi aspetti, leggi l’articolo sull’assicurazione della struttura sanitaria e del professionista nella legge Gelli-Bianco.
§ 7. 3 Gli ulteriori provvedimenti attuativi e il Fondo di garanzia
Il decreto sui requisiti minimi delle polizze affronta una parte importante del sistema, ma il disegno della legge Gelli-Bianco comprende anche altri strumenti:
- La vigilanza sulle imprese assicuratrici. L’art. 10, comma 5, prevede un decreto sui criteri e sulle modalità di esercizio delle funzioni di vigilanza e controllo dell’IVASS nel settore della responsabilità sanitaria.
- I dati sulle coperture. L’art. 10, comma 7, demanda a un decreto l’individuazione dei dati sulle polizze e sulle altre analoghe misure, nonché le modalità della loro comunicazione all’Osservatorio e del relativo accesso. La trasparenza deve riguardare anche le risorse e gli strumenti con cui strutture e professionisti fanno fronte alle richieste di risarcimento.
- Il Fondo di garanzia per i danni derivanti da responsabilità sanitaria. L’art. 14 lo istituisce e ne prevede la gestione da parte di CONSAP, rinviando a un regolamento la disciplina del finanziamento e del funzionamento.
Il Fondo è concepito per intervenire, nei limiti delle risorse disponibili, quando il danno supera il massimale assicurato, quando l’impresa assicuratrice è insolvente o in liquidazione coatta amministrativa e nelle specifiche ipotesi di scopertura previste dalla legge, conseguenti al recesso unilaterale dell’assicuratore o alla sua cancellazione dall’albo.
È una previsione potenzialmente importante, ma la sua istituzione legislativa non equivale, da sola, alla disponibilità di un risarcimento. Servono regole operative, finanziamenti e procedure effettivamente accessibili: altrimenti anche una garanzia pensata per le situazioni più difficili rischia di rimanere una promessa.
§ 8. F.A.Q. sulla legge Gelli Bianco
- Cosa cambia con la legge Gelli? Tratti caratteristici della “nuova” responsabilità sanitaria
- Introduzione alla legge Gelli: profili generali e norme di diritto amministrativo
- Legge Gelli: le regole in materia di responsabilità penale e civile delle strutture e degli operatori sanitari
- Assicurazione e Fondo di garanzia secondo la legge Gelli